Kierowca bez OC ma zwrócić 4,7 mln zł. Zwykła zmiana pasa doprowadziła do finansowej ruiny
- Autor
- Michał Woźniak
- Data
- Treści generowane automatycznie
- Lektura
Rekordowy regres wobec państwowej instytucji, jaką jest Ubezpieczeniowy Fundusz Gwarancyjny, opiewa obecnie na ponad 4,7 mln zł. Sprawca wypadku, do którego doszło na polskiej drodze, jechał bez ważnej polisy OC, a tragiczne w skutkach zdarzenie zapoczątkowała z pozoru rutynowa czynność – zmiana pasa ruchu. Historia ta stanowi dziś najbardziej drastyczne i kosztowne przypomnienie o tym, jakie potężne konsekwencje niesie za sobą wyjazd na drogi publiczne bez obowiązkowej ochrony ubezpieczeniowej. Kiedy zmotoryzowany postanawia zaoszczędzić kilkaset złotych rocznie na podstawowej składce, ryzykuje wielomilionowym zobowiązaniem, które będzie zmuszony spłacać do końca życia.
Sekundy, które kosztują miliony
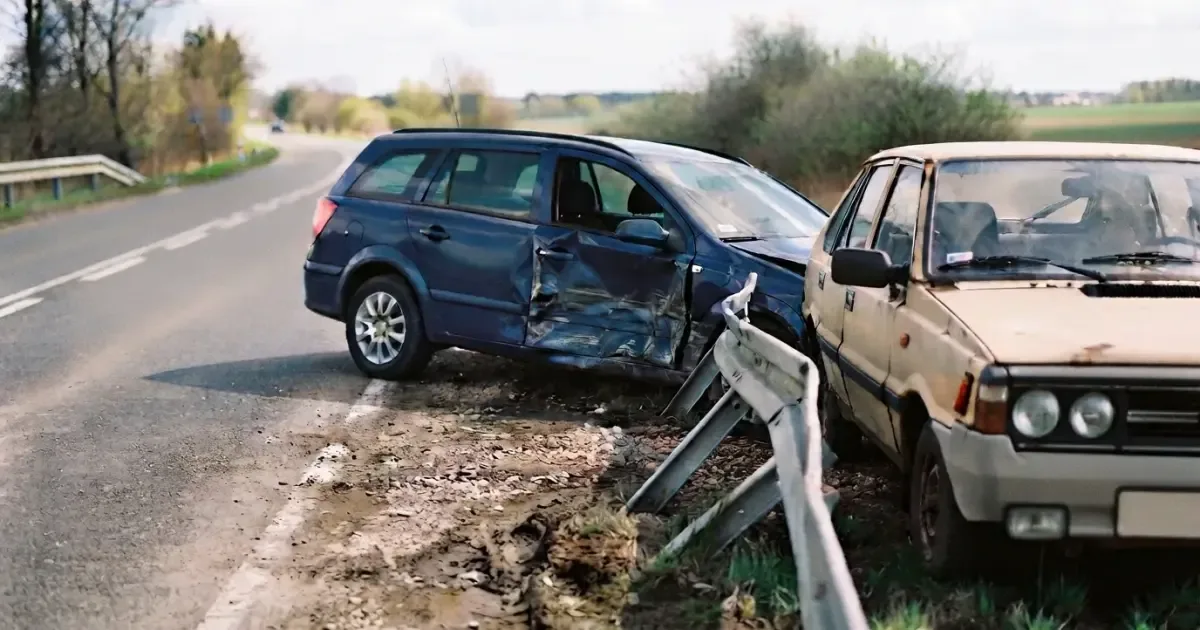
Zdarzenie, z którego narodził się ten historyczny, gigantyczny dług, miało wybitnie prozaiczny początek. Kierowca poruszał się nieubezpieczonym, starszym samochodem pamiętającym czasy PRL. Ze względu na swój podeszły wiek i zaniedbany stan techniczny, auto nie było wyposażone chociażby w prawe lusterko. Brak odpowiedniej widoczności bocznej i prozaiczny fakt, że sprawca w krytycznym momencie po prostu się zagapił, doprowadziły do prawdziwego dramatu. Wykonana w takich, niedostatecznych warunkach nagła zmiana pasa ruchu poskutkowała potężnym uderzeniem i zepchnięciem prawidłowo jadącego, drugiego pojazdu prosto na twardą barierę energochłonną.
Dla osoby poszkodowanej, skutki zderzenia okazały się katastrofalne. Człowiek ten doznał niezwykle poważnych obrażeń ciała, w tym wielomiejscowego złamania kręgosłupa oraz trwałego uszkodzenia rdzenia kręgowego. Ze względu na to, że sprawca wypadku nie posiadał ważnego ubezpieczenia, ciężar prawnej i finansowej likwidacji tej ogromnej szkody spadł w całości na Ubezpieczeniowy Fundusz Gwarancyjny. Instytucja wypłaciła poszkodowanemu solidne odszkodowanie, należne zadośćuczynienie, a także pokryła z własnej kasy gigantyczne koszty wielomiesięcznego leczenia medycznego i specjalistycznej rehabilitacji, przyznając ofierze jednocześnie comiesięczną, dożywotnią rentę. Łączny koszt tych wszystkich świadczeń zamknął się w astronomicznej kwocie 4,7 mln zł. Zgodnie z obowiązującym w Polsce prawem, fundusz zawsze w takich sytuacjach występuje z bezpośrednim roszczeniem regresowym do samego sprawcy zdarzenia – to kierowca poruszający się bez polisy musi z własnej kieszeni i majątku zwrócić tę fortunę państwowej instytucji.
Skala nieodpowiedzialności – 403 mln zł do zwrotu
Mimo że ogólna świadomość zmotoryzowanych wydaje się z każdym rokiem powoli rosnąć, suche liczby publikowane przez fundusz pokazują zupełnie inny, mroczniejszy obraz. Statystyki podsumowujące działania z 2025 roku są jednoznacznie alarmujące – instytucja wystawiła sprawcom aż 448 tys. wezwań do zapłaty za brak obowiązkowego ubezpieczenia. To drastyczny skok o 28 proc. w porównaniu do 2024 roku, w którym to podobnych listownych wezwań wygenerowano 351 tys.
Zjawisko cynicznego unikania zakupu polis pociąga za sobą równie gigantyczne obciążenia całego systemu finansowego. W całym 2025 roku UFG wezwał sprawców tragicznych wypadków (którzy poruszali się bez ważnego ubezpieczenia) do zapłaty łącznie 403 mln zł w ramach regresu. Biorąc pod uwagę wszystkie spływające roszczenia wysłane na przestrzeni ostatnich miesięcy, średni dług takiego dłużnika oscyluje w granicach 24 tys. zł. Średnia kwota z samego tylko regresu jest gigantyczna, szczególnie jeśli zderzymy ją z kosztem zakupu najtańszej polisy, który dla statystycznego posiadacza pojazdu wciąż zamyka się przecież w granicach zaledwie kilkuset złotych.
Cyfrowe oko funduszu – algorytm nie wybacza błędów
Skąd tak potężna, wciąż rosnąca liczba ujawnionych przypadków wielodniowej luki w ubezpieczeniach? Eksperci i inspektorzy zauważają, że tysiące kierowców nadal mocno tkwi w szkodliwych i całkowicie nieprawdziwych mitach. Są oni święcie przekonani, że jeżeli dany pojazd stoi przez cały czas nieużywany w garażu, pod domową wiatą lub na firmowym podwórku i w ogóle nie wyjeżdża na lokalne drogi, to obowiązkowa polisa ubezpieczeniowa nie jest mu wcale potrzebna. Prawo powszechne w tej kwestii nie pozostawia jednak absolutnie żadnych złudzeń czy miejsca na interpretacje – niezależnie od użytkowania, ubezpieczony z urzędu musi być każdy zarejestrowany w wydziale komunikacji pojazd mechaniczny. Ustawowe wyjątki od tej twardej reguły, które dotyczą chociażby wyselekcjonowanej grupy aut zabytkowych, są niezwykle rzadkie i wyjątkowo ściśle regulowane przepisami.
Drugim niezwykle niebezpiecznym mitem jest powszechna wiara ludzi w to, że o braku ważnego dokumentu wielki, centralny system dowie się tylko i wyłącznie w jednym, ściśle określonym scenariuszu – kiedy kierowcę zatrzyma fizycznie do rutynowej kontroli drogowej patrol policji. Nic bardziej mylnego. Obecnie państwowy fundusz dysponuje potężnym i wysoce skutecznym narzędziem informatycznym. Algorytm ten na bieżąco, w czasie rzeczywistym analizuje, koreluje i monitoruje wielkie zasoby cyfrowe państwa. System w trybie ciągłym porównuje wielką, centralną bazę danych o wszystkich zarejestrowanych i aktywnych pojazdach, ze spływającymi równolegle informacjami o nowo zawieranych polisach. Dzięki zautomatyzowanej komunikacji, jakakolwiek przerwa w ciągłości trwająca chociażby jeden dzień, zostaje w ten banalny sposób błyskawicznie wychwycona przez system, który samoistnie generuje i drukuje odpowiednie kary dla właściciela.
Dotkliwe kary finansowe w 2026 roku
Życiowe koszty związane ze spłatą wielomilionowego regresu za wyrządzone i udowodnione szkody zdrowotne czy materialne to tylko ułamek tej historii. Trzeba bowiem zawsze pamiętać o tym, że posiadacze nawet nieużywanych, nieubezpieczonych pojazdów ponoszą równie dotkliwe i nałożone z urzędu bezpośrednie kary finansowe – i to za sam fakt systemowego nieopłacenia obowiązkowej składki we właściwym terminie. Prawo z bezlitosną precyzją sankcjonuje ten konkretny czyn całkowicie automatycznie i niezależnie od tego, czy sprawca zaniedbania wziął udział w jakimkolwiek incydencie, czy jego auto po prostu stało w tym czasie na podjeździe.
W 2026 roku przewidywane, ustawowe stawki tych kar ponownie znacząco wzrosną w górę, a sam ich końcowy wymiar jest zawsze twardo uzależniony od tego, ile dokładnie dni wyniosła sama przerwa w zachowaniu ciągłości obowiązkowej ochrony.
| Przerwa w OC | Wysokość kary (2026 r.) |
|---|---|
| do 3 dni | 1920 zł |
| od 4 do 14 dni | 4810 zł |
| powyżej 14 dni | do 9610 zł |
Dane: Interia Motoryzacja
Zaprezentowana wyżej i przeanalizowana w tekście, prawdziwa lecz w swych skutkach skrajna historia drogowego rekordzisty ubezpieczeniowego, to przede wszystkim brutalna, życiowa przestroga. To doskonały na to dowód, jak bardzo zgubne i brzemienne w skutkach potrafi być z pozoru niegroźne lekceważenie najważniejszych, fundamentalnych obowiązków nakładanych prawnie na posiadaczy aut osobowych. W zaledwie ułamku sekundy, całkowicie niewinny, podróżujący przepisowo człowiek został fizycznie złamany i trwale, nie z własnej winy, skazany na inwalidzkie kalectwo, a ryzykowna oszczędność poczyniona na standardowym ubezpieczeniu sprawiła bezpośrednio to, że sprawca zdarzenia prawdopodobnie na resztę swojego długiego życia bezpowrotnie pożegnał się ze swoją stabilnością zarobkową i majątkową.