Sprzedaż samochodów w Europie: które marki tracą najwięcej na chińskiej ekspansji?
- Autor
- Michał Woźniak
- Data
- Treści generowane automatycznie
- Lektura
Oficjalna sprzedaż samochodów w Europie po pierwszych ośmiu miesiącach 2026 roku pokazuje wyraźną polaryzację na rynku motoryzacyjnym. Z najnowszego raportu Europejskiego Stowarzyszenia Producentów Samochodów ACEA wynika, że rynek europejski zanotował solidny wzrost: od stycznia do sierpnia w Unii Europejskiej, krajach EFTA i Wielkiej Brytanii zarejestrowano 9 192 528 nowych aut osobowych, czyli o 5,8 proc. więcej niż w analogicznym okresie roku ubiegłego. Pod tym ogólnym plusem kryją się jednak gwałtowne przetasowania. Podczas gdy nowe chińskie samochody notują trzycyfrowe dynamiki rozwoju i błyskawicznie powiększają rynkowe udziały, część zasłużonych producentów traci klientów w bezprecedensowym tempie.
Przetasowania na szczycie tabeli: Skoda wyprzedza Toyotę
Podium europejskiego rynku pod względem wolumenu nadal tworzą Volkswagen, Skoda oraz Toyota, jednak w czołowej trójce doszło do istotnej zmiany kolejności. Po ośmiu miesiącach 2026 roku drugą lokatę wywalczyła Skoda z liczbą 588 752 zarejestrowanych aut, spychając na trzecie miejsce Toyotę, która osiągnęła rezultat 571 802 sztuk. Jeszcze rok temu układ sił był odwrotny: japoński producent prowadził stosunkiem 564 461 do 542 470 egzemplarzy. Dla Skody to historyczny moment, zasygnalizowany już po pierwszym kwartale bieżącego roku, kiedy czeska marka po raz pierwszy zamknęła okres rozliczeniowy jako wicelider sprzedaży na kontynencie.
Utrata pozycji przez Toyotę wynika w dużej mierze z przyczyn operacyjnych. W pierwszym półroczu 2026 roku sprzedaż kluczowego modelu Toyota RAV4 wyniosła 21 193 sztuki – przejście na nową generację wymusiło ograniczenie podaży w salonach. W efekcie japońska marka zanotowała wzrost o skromne 1,3 proc., co przy średnim wzroście całego rynku o 5,8 proc. oznaczało oddanie pola czeskiemu konkurentowi. Jeszcze w 2024 roku Toyota miała nad Skodą przeszło 150 tysięcy aut przewagi, a w 2025 roku stopniała ona do około 15 tysięcy.
Chińska ofensywa: Leapmotor, Chery i BYD dynamicznie powiększają udziały
Najbardziej zauważalnym zjawiskiem w zestawieniu ACEA pozostaje tempo ekspansji producentów z Azji. Rekordzistą dynamiki w europejskich statystykach został Leapmotor, który zanotował 73 297 rejestracji, co oznacza skok aż o 449,9 proc. rok do roku. Równie spektakularne wyniki osiąga koncern Chery, który wraz ze swoimi markami Omoda, Jaecoo i Jetour dostarczył na rynek 207 871 samochodów (wzrost o 279,7 proc.), zwiększając swój rynkowy udział z 0,6 do 2,3 proc. Tym samym Chery wyprzedziło pod względem liczby rejestracji markę Tesla (191 787 aut).
Z kolei BYD wygenerował wynik 234 099 egzemplarzy, co oznacza wzrost o 144,1 proc. i skok udziału w europejskim rynku z 1,1 do 2,5 proc. W samej Unii Europejskiej BYD dostarczył 177 752 pojazdy, wyprzedzając koncern SAIC (właściciela MG, który uzyskał 163 707 aut). Skalę zmian dobitnie pokazuje pojedynczy miesiąc: w samym sierpniu 2026 roku zarówno BYD (26 007 aut), jak i Chery (22 668 aut) zarejestrowały w Europie więcej pojazdów niż Ford (22 248 aut). W przeciwieństwie do wcześniejszych lat, gdy główny impet zapewniał koncern SAIC, obecnie kolejne chińskie marki dywersyfikują ofertę i przejmują pozycję liderów dynamiki.
Warto odnotować, że statystyki ACEA nie dzielą tabeli według rodzajów układów napędowych. Oznacza to, że liczby te obejmują nie tylko auta czysto elektryczne, ale również spalinowe oraz rosnący import hybryd typu plug-in, które skutecznie wypełniają rynkowe luki cenowe.
| Marka / Grupa | Liczba rejestracji (I–VIII 2026) | Zmiana rok do roku |
|---|---|---|
| Leapmotor | 73 297 | +449,9% |
| Chery (z markami Omoda, Jaecoo, Jetour) | 207 871 | +279,7% |
| BYD | 234 099 | +144,1% |
| Alfa Romeo | 31 543 | -22,0% |
| DS | 17 082 | -17,8% |
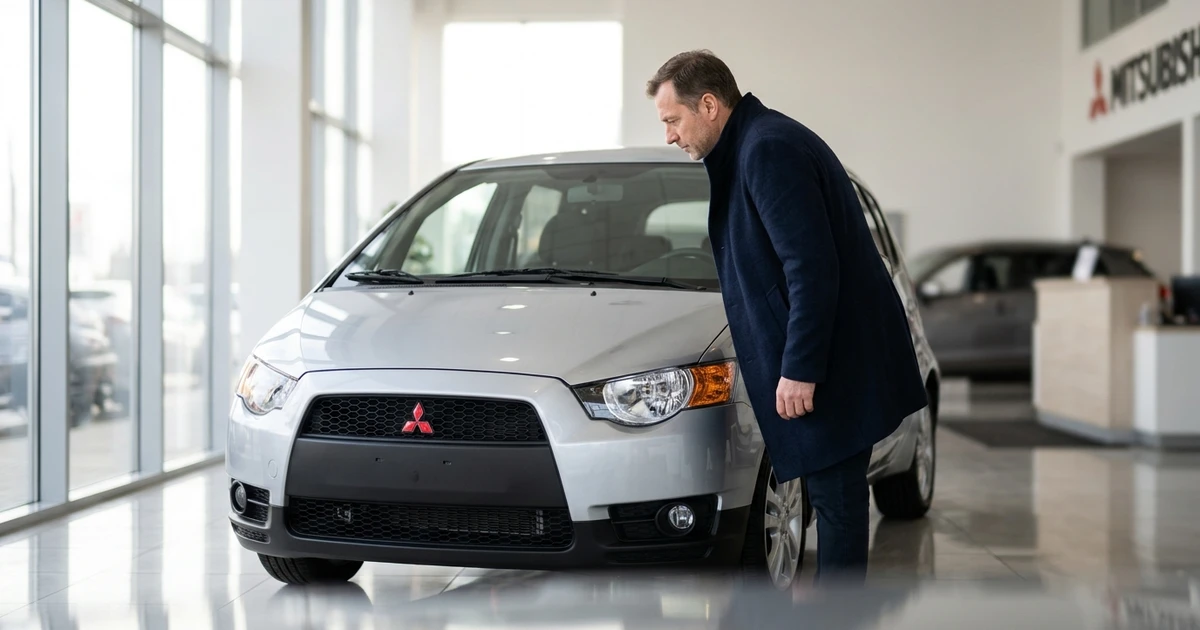
| Mitsubishi | 20 740 | -37,9% |
| Dane: ACEA |
Mitsubishi na dnie rankingu: wyczerpana formuła inżynierii znaczkowej
Największym przegranym tegorocznych zestawień jest Mitsubishi. Japońska marka zamknęła osiem miesięcy 2026 roku z wynikiem zaledwie 20 740 zarejestrowanych aut w całej Europie, co oznacza dotkliwy spadek o 37,9 proc. w skali roku (w samej Unii Europejskiej regres sięgnął 39,1 proc.). Choć w sierpniu dynamika spadku wyhamowała do poziomu 10,1 proc., pozycja firmy w europejskich cennikach stała się skrajnie niszowa.
Bezpośrednią przyczyną tego załamania jest strategia inżynierii znaczkowej oparta na sojuszu z marką Renault. W europejskiej ofercie Mitsubishi model Colt to w rzeczywistości Renault Clio ze zmienionym grillem, ASX odpowiada modelowi Renault Captur, Grandis to Renault Symbioz, natomiast Eclipse Cross wykorzystuje bazę Renault Scenic. Praktyka rynkowa zweryfikowała tę taktykę negatywnie – klienci poszukujący francuskiej konstrukcji decydują się na oryginalne salony Renault. Szef europejskiego oddziału Mitsubishi zapowiedział już oficjalnie, że Mitsubishi Colt w najbliższym czasie zniknie z rynku.
Rozdźwięk w Stellantisie: chiński partner przerasta historyczne marki
Koncern Stellantis jako cała grupa utrzymał od stycznia do sierpnia 2026 roku stabilny kurs, notując 4,7 proc. wzrostu w Europie. Pozytywny wynik to przede wszystkim zasługa wolumenowych filarów: marka Fiat urosła o 28,1 proc., a Citroen o 11,1 proc. Jednak wewnątrz czternastomarkowego portfolio uwidocznił się głęboki kryzys marek premium i niszowych.
Rejestracje Alfa Romeo spadły o 22 proc., osiągając zaledwie 31 543 egzemplarze. Marka DS odnotowała wynik 17 082 sztuk (spadek o 17,8 proc.). Statystyki zamyka Lancia, liczona przez ACEA wspólnie z marką Chrysler, która zanotowała 8 148 aut (formalny wzrost o 3,1 proc., lecz wygenerowany z symbolicznego poziomu wyjściowego). Łączna sprzedaż tych trzech historycznych marek wyniosła 56 773 auta.
Dla porównania, chiński Leapmotor – którego dystrybucją w Europie zajmuje się spółka kontrolowana przez Stellantis – osiągnął w tym samym czasie wynik 73 297 rejestracji. Oznacza to, że jeden chiński podmiot dostarczył na rynek o 16 524 samochody więcej niż Alfa Romeo, DS i Lancia razem wzięte. Zgodnie z oficjalną strategią Stellantisa kluczowymi filarami globalnymi pozostają Jeep, Ram, Peugeot i Fiat, podczas gdy Alfa Romeo zyskała status marki regionalnej, a DS i Lancia funkcjonują pod kuratelą Citroena i Fiata. W praktyce rynkowej ich rola w salonach kurczy się jednak z miesiąca na miesiąc.
Nowa mapa europejskiego rynku motoryzacyjnego
Najnowsze statystyki rejestracji publikowane przez ACEA jednoznacznie wskazują, że dotychczasowe metody obrony udziałów rynkowych zawodzą. Zjawiska takie jak inżynieria znaczkowa bez własnej tożsamości technicznej czy próby pozycjonowania marek niszowych jako nienegocjowalnego segmentu premium przestają działać w warunkach agresywnej presji cenowej i wyposażeniowej. Szeroki napływ aut z Chin redefiniuje oczekiwania nabywców, a producenci nieposiadający wyrazistej oferty produktowej będą w kolejnych kwartałach spychani na absolutny margines statystyk sprzedaży.