Co piąte auto może pochodzić z Chin. Europa ma coraz większy problem z zalewem rynku
- Autor
- Lidia Nowak
- Data
- Treści generowane automatycznie
- Lektura
Ekspansja producentów z Azji wchodzi w decydującą fazę, a Chiny wyrastają na siłę zdolną gruntownie przemodelować krajobraz europejskiej motoryzacji. Z najnowszych analiz przygotowanych przez bank inwestycyjny UBS wynika, że jeśli utrzyma się obecna dynamika sprzedaży oraz importu, udział chińskich marek w europejskim rynku może wzrosnąć nawet do 20 proc. Dla producentów i decydentów, których reprezentuje Europa, to scenariusz budzący rosnący niepokój. Analityk UBS Patrick Hummel podczas konferencji prasowej pod koniec września ocenił wprost, że Unia Europejska wciąż nie reaguje wystarczająco szybko, a skala rynkowego naporu jest znacznie większa, niż wskazywałyby na to same bieżące statystyki rejestracji.
Zatory w portach: rzeczywisty eksport wyprzedza rejestracje
Jednym z kluczowych wniosków płynących z raportu UBS jest fakt, że oficjalne bazy rejestracyjne pokazują zaledwie wycinek rzeczywistości. Liczba samochodów wysyłanych z chińskich fabryk do Europy rośnie niemal dwukrotnie szybciej, niż wynosi dynamika ich rejestracji przez klientów końcowych.
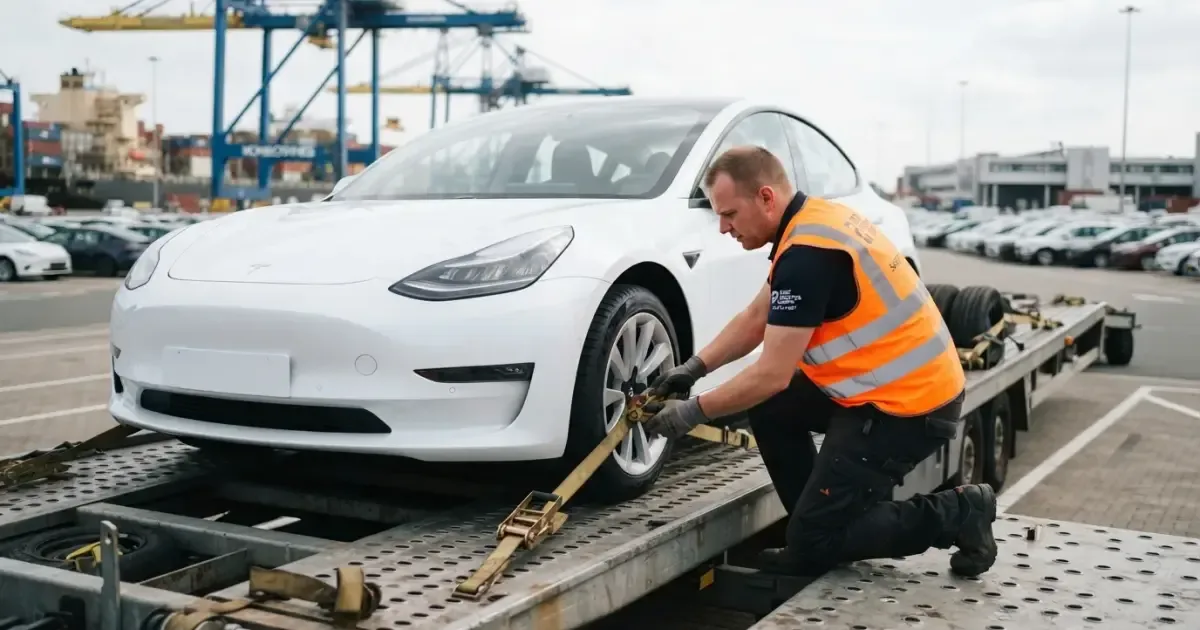
Powodem tego rozziewu są poważne wąskie gardła logistyczne. Producenci z Państwa Środka borykają się z zapewnieniem odpowiedniej liczby autotransporterów i kierowców zdolnych przetransportować pojazdy z nabrzeży do sieci dealerskich. W efekcie tysiące pojazdów zalegają w europejskich terminalach portowych, czekając na dalszy przewóz. Gdy te logistyczne zatory zostaną udrożnione, fala pojazdów trafi prosto do salonów, co przełoży się na kolejny gwałtowny skok statystyk sprzedaży.
Dane Dataforce: podwojenie rynkowego udziału
Skalę tego zjawiska potwierdzają twarde dane analityczne. Jak podaje firma badawcza Dataforce, tylko w pierwszych ośmiu miesiącach tego roku chińskie marki sprzedały w Europie 913 703 samochody. Przełożyło się to na wzrost ich udziału w całym europejskim rynku do poziomu 9,9 proc., podczas gdy w analogicznym okresie rok wcześniej wskaźnik ten wynosił zaledwie 5,2 proc. W ciągu dwunastu miesięcy chińscy gracze niemal podwoili swój stan posiadania na Starym Kontynencie.
| Kategoria rynku | Pierwsze 8 miesięcy roku | Analogiczny okres rok wcześniej |
|---|---|---|
| Rynek samochodów ogółem | 9,9 proc. | 5,2 proc. |
| Samochody elektryczne | 15 proc. | 10 proc. |
| Dane: Dataforce |
O tym, jak szybko topnieje dystans dzielący azjatyckich producentów od tradycyjnych europejskich potęg, najlepiej świadczą dane za pojedynczy miesiąc. W samym sierpniu liderem wśród chińskich producentów było MG, należące do koncernu SAIC, które odnotowało 179 909 rejestracji. Tuż za nim uplasował się BYD z wynikiem 172 590 egzemplarzy. Dla porównania włoski Fiat, konkurujący bezpośrednio w segmentach wolumenowych, osiągnął w tym samym czasie wynik 198 671 rejestracji. Oznacza to, że pojedyncze chińskie marki są już w stanie rzucić wyzwanie rdzennym filarom europejskiego przemysłu samochodowego.
Elektryki i hybrydy zwiększają dystans
Najważniejszym motorem napędowym ekspansji są segmenty zelektryfikowane, w których producenci z Chin wypracowali ogromną przewagę kosztową i technologiczną w obszarze ogniw akumulatorowych. Według danych za pierwsze osiem miesięcy roku chińskie koncerny odpowiadały za prawie 30 proc. całkowitej sprzedaży hybryd typu plug-in (PHEV) w Europie.
Dynamiczne wzrosty widać również w pozostałych kategoriach zelektryfikowanych napędów. W segmencie aut w pełni elektrycznych udział producentów z Chin sięgnął w omawianym okresie 15 proc. (wobec 10 proc. rok wcześniej). Identyczny pułap – 15 proc. – osiągnęły klasyczne hybrydy, co oznacza dwukrotny wzrost w ujęciu rocznym. Europejscy klienci, zachęceni bogatym wyposażeniem seryjnym i agresywną polityką cenową, coraz chętniej wybierają pojazdy z importu, a import chińskich hybryd staje się dla lokalnych fabryk równie dużym wyzwaniem jak napływ aut bateryjnych.
Rynki kluczowe i nowe kierunki zbytu
Dotychczas głównym europejskim przyczółkiem dla importerów ze Wschodu pozostawała Wielka Brytania. Wynika to przede wszystkim z faktu, że po opuszczeniu Unii Europejskiej Londyn nie zdecydował się na nałożenie dodatkowych taryf celnych na pojazdy montowane w Chinach, co otworzyło markom takim jak MG drogę do zbudowania silnej pozycji rynkowej.
Ekspansja przenosi się jednak błyskawicznie na kontynent, obejmując kolejne kraje Unii Europejskiej. Zmiany te są widoczne także w Europie Środkowo-Wschodniej, gdzie nowi gracze dynamicznie rozbudowują sieci dealerskie i serwisowe. Coraz większym zainteresowaniem cieszą się także chińskie samochody w Polsce, przyciągając kierowców korzystną relacją ceny do oferowanej gwarancji i nowoczesnych systemów pokładowych.
Bruksela w kropce: dlaczego scenariusz z USA nie zadziała
Rosnąca presja cenowa stawia w trudnym położeniu europejskich decydentów. Podczas gdy na importowane z Chin samochody w pełni elektryczne nałożono już dodatkowe cła wyrównawcze, Komisja Europejska od pewnego czasu bada możliwość objęcia restrykcjami celnymi także hybryd plug-in.
Zdaniem ekspertów UBS Europa nie ma jednak możliwości zastosowania radykalnych rozwiązań na wzór Stanów Zjednoczonych, gdzie zaporowe taryfy sięgające 100 proc. niemal całkowicie zablokowały import aut z Chin. Patrick Hummel zwrócił uwagę, że wdrożenie tak restrykcyjnej bariery wymagałoby pełnej jednomyślności państw członkowskich UE, co przy rozbieżnych interesach gospodarczych – zwłaszcza niemieckich koncernów mocno uzależnionych od sprzedaży na rynku chińskim – jest nierealne. Ponadto tak drastyczne posunięcie stanowiłoby bezpośrednie naruszenie reguł, jakie wyznacza Światowa Organizacja Handlu. Jeśli Bruksela nie wypracuje skutecznego kompromisu chroniącego konkurencyjność lokalnych zakładów, prognoza banku UBS mówiąca o 20 proc. udziału aut z Chin w europejskim rynku może stać się faktem szybciej, niż ktokolwiek przypuszczał.