Chińskie samochody elektryczne w Polsce: rynkowa ofensywa, cła unijne i perspektywy sprzedaży
- Autor
- Artur Maszak
- Data
- Treści generowane automatycznie
- Lektura
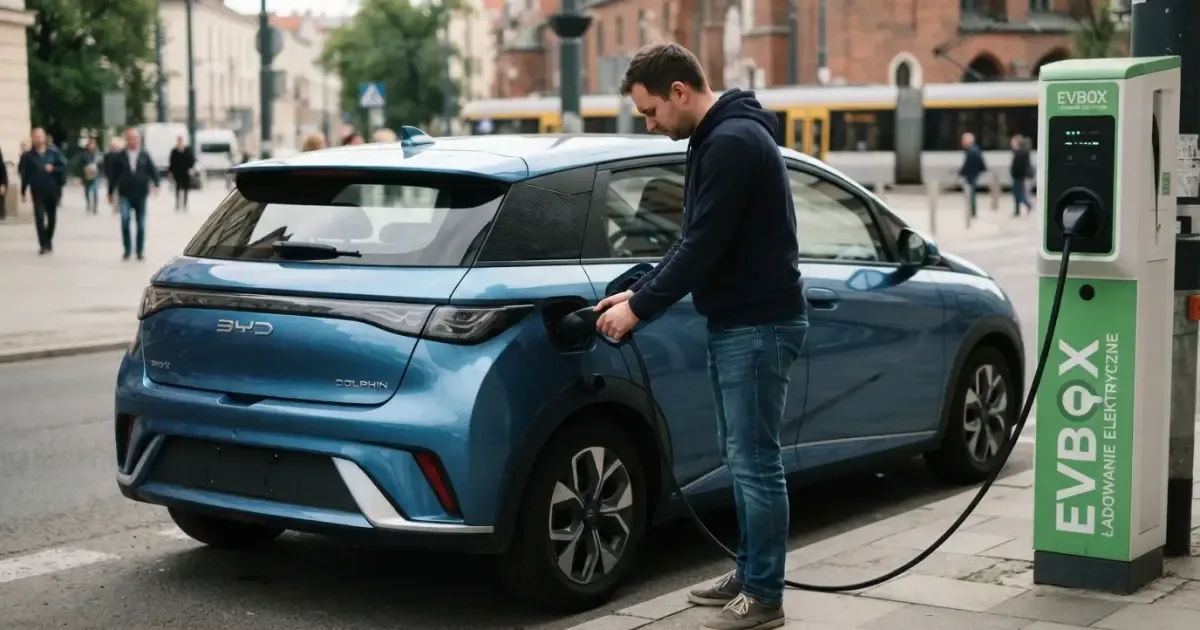
Chińskie samochody elektryczne w Polsce stają się coraz ważniejszym punktem odniesienia dla całego rynku motoryzacyjnego, choć dynamika ich adaptacji różni się od spektakularnych sukcesów modeli spalinowych z Azji. Według danych Instytutu Badań Rynku Motoryzacyjnego SAMAR w okresie od stycznia do sierpnia 2026 roku producenci z Państwa Środka odpowiadali za 13,5% rejestracji wszystkich nowych aut osobowych w kraju (55 504 sztuki), a w samym sierpniu 2026 roku osiągnęli rekordowy udział na poziomie 15,9%. Jednocześnie segment pojazdów zasilanych wyłącznie z akumulatorów (BEV) zmaga się ze specyficznymi barierami: Polska zanotowała w pierwszych ośmiu miesiącach 2026 roku spadek rejestracji aut BEV o 2,1% w ujęciu rocznym. W tych realiach chińskie auta elektryczne w Polsce muszą konkurować nie tylko atrakcyjną relacją ceny do parametrów, lecz także pokonywać obostrzenia celne oraz rezerwę części kierowców.
Kluczowi gracze i modele: rywalizacja BYD, MG i nowe debiuty
Na polskim rynku obecnych jest już 29 marek z rodowodem chińskim, co sprawia, że pod względem liczby brandów producenci ci wyprzedzili wytwórców europejskich. W sierpniu 2026 roku doszło do istotnego przetasowania na szczycie tabeli: marka BYD po raz pierwszy zdetronizowała dotychczasowego lidera, markę MG, uzyskując 1 452 rejestracje wobec 1 387 egzemplarzy konkurenta.
W segmencie czysto elektrycznym ważną pozycję wypracował kompaktowy BYD Dolphin, który w 2025 roku zajął drugie miejsce w ogólnopolskim rankingu sprzedaży aut BEV z wynikiem ponad 2 000 zarejestrowanych sztuk. W segmencie C silną pozycję utrzymuje również hatchback MG4 opracowany przez koncern SAIC Motor.
Ekspansja obejmuje kolejne segmenty rynkowe. W klasie wyższej ofertę wzbogaca nowoczesny Xpeng L03, zaprezentowany oficjalnie 16 lipca 2026 roku w Monachium, którego cennik w Polsce otwiera kwota 154 900 zł brutto za odmianę RWD Standard Range. Z kolei w segmencie B do wejścia na rynek szykuje się miejski Chery Q, którego debiut zaplanowano na targach w Paryżu w październiku 2026 roku, z przewidywanym pojawieniem się w polskich salonach w 2027 roku i prognozowaną ceną bazową w okolicach 100 000 zł.
Zestawienie techniczne popularnych modeli BEV z Chin
| Model | Segment rynkowy | Pojemność baterii | Zasięg (WLTP) | Moc silnika |
|---|---|---|---|---|
| Leapmotor T03 | A (mini) | 37,3 kWh | 265 km | 95 KM |
| BYD Dolphin | B (hatchback) | 60,4 kWh | 427 km | 204 KM |
| MG4 | C (hatchback) | 64 kWh | 435–450 km | 204 KM |
| Omoda E5 | C (SUV) | 61 kWh | 402 km | 204 KM |
| Dane: specyfikacje techniczne producentów / IBRM Samar |
Zróżnicowanie konstrukcji pokazuje strategię chińskich koncernów: od wybitnie miejskiego modelu Leapmotor T03 (oferowanego po rabatach w przedziale 65 000–85 000 zł), przez wszechstronne hatchbacki segmentu B i C, aż po w pełni wyposażonego SUV-a Omoda E5, który dysponuje silnikiem o mocy 204 KM i przyspiesza od 0 do 100 km/h w czasie 7,6 sekundy.
Bariera taryfowa: cła wyrównawcze Unii Europejskiej
Istotnym czynnikiem kształtującym politykę cenową importerów są unijne cła wyrównawcze, które weszły w życie z końcem października 2024 roku. Do podstawowej stawki celnej wynoszącej 10% Komisja Europejska doliczyła indywidualne stawki dla poszczególnych podmiotów:
- BYD: 17% dodatkowego cła (łącznie 27%),
- Geely: 18,8% dodatkowego cła (łącznie 28,8%),
- SAIC (właściciel MG): 35,3% dodatkowego cła (łącznie 45,3%),
- Pozostali współpracujący producenci: 20,7% (łącznie 30,7%).
Dodatkowe obciążenia nie objęły modeli hybrydowych typu plug-in (PHEV), co skłoniło wielu producentów (w tym BYD z modelem Seal U DM-i) do zintensyfikowania sprzedaży hybryd kosztem modeli wyłącznie bateryjnych. Dodatkowo od stycznia 2026 roku Komisja Europejska otworzyła możliwość stosowania indywidualnych zobowiązań cenowych w postaci minimalnych cen importowych, co ma stabilizować marże importerów.
Nastawienie polskich kierowców i wyzwania infrastrukturalne
Zainteresowanie chińskimi konstrukcjami elektrycznymi w Polsce dynamicznie ewoluuje. Dane rynkowe z maja 2026 roku wskazały wzrost popytu i zapytań o chińskie auta elektryczne w sieci o 87% w porównaniu z analogicznym okresem roku poprzedniego. Mimo to konwersja zainteresowania na zakupy w salonach napotyka przeszkody natury psychologicznej i organizacyjnej.
Z badań preferencji wynika, że zakup chińskiego auta elektrycznego bierze pod uwagę 28% polskich respondentów, podczas gdy 37% kategorycznie go wyklucza. Do głównych obaw konsumenci zaliczają zagadnienia związane z dostępnością zaplecza serwisowego, terminowością dostaw części zamiennych oraz niepewnością co do wartości rezydualnej pojazdów po kilku latach eksploatacji. Ten ostatni parametr ma kluczowe znaczenie przy kalkulacji rat leasingowych i wynajmu długoterminowego dla klientów instytucjonalnych.
Obecność blisko trzydziestu marek z Chin sprawia, że rynkowa konkurencja wymusza szybką rozbudowę sieci autoryzowanych punktów dealerskich oraz wydłużanie gwarancji fabrycznych. Chińskie samochody elektryczne przestały być w Polsce technologiczną ciekawostką, stając się stałym elementem transformacji energetycznej transportu, w którym o sukcesie decyduje sprawność logistyczna i trwałość budowanego zaufania.